Boursorama compte pro : notre avis argumenté
Avec boursorama compte pro, découvrez Bourso Business, ses tarifs, ses limites et les erreurs à éviter avant d'ouvrir un compte pro.
Par Gaëlle Hébert, mis en ligne le
8 min de lecture
4,9sur 5461 votes
- 4,2Klecteurs
- 6en ce moment
- 100partages
Notre avis
BoursoBank
4,1 sur 5
Bourso Business est un bon compte pro en ligne pour entrepreneurs seuls, peu coûteux et simple, mais il exclut les sociétés multi-associés et les usages avec espèces ou conseiller dédié.
Les points positifs
- Bon choix pour les entrepreneurs seuls
- Compte pro en ligne peu coûteux
- IBAN français et carte de paiement
- Gestion entièrement à distance sans agence
- Solutions Stancer et Compte à terme Business
Les points négatifs
- Ne convient pas aux SARL et SAS à plusieurs associés
- Pas adapté aux espèces ni au conseiller attitré
- Frais variables selon opérations et commissions Stancer
- Compte personnel non convertible en compte pro
- Risque de mélange des flux privés et pro
Le compte pro Boursorama, aujourd’hui commercialisé sous le nom Bourso Business par BoursoBank, est un bon choix pour un entrepreneur qui exerce seul (entreprise individuelle, micro-entreprise, EURL ou SASU), encaisse surtout par carte ou virement et veut une banque professionnelle en ligne peu coûteuse. Il ne convient pas aux SAS ni aux SARL comptant plusieurs associés, et il devient inconfortable dès que l’activité manipule des espèces ou exige un conseiller attitré.
La recherche mélange plusieurs noms pour un même produit. Boursorama Banque est devenue BoursoBank, filiale de la Société Générale, et l’offre destinée aux indépendants est passée de « Boursorama Pro » à « BoursoBank Pro », puis à « Bourso Business ». Les avis publiés en ligne parlent donc du même compte, à des stades différents de son évolution : un avis ancien peut décrire des conditions qui ne sont plus d’actualité.
Bourso Business : ce que contient le compte professionnel BoursoBank
Bourso Business repose sur un compte courant professionnel tenu par une banque agréée, avec un IBAN français, une carte de paiement destinée aux dépenses de l’entreprise, les virements et prélèvements SEPA et une gestion entièrement à distance, depuis le site ou l’application. Il n’existe pas d’agence : toutes les démarches, de l’ouverture au service client, passent par le numérique.
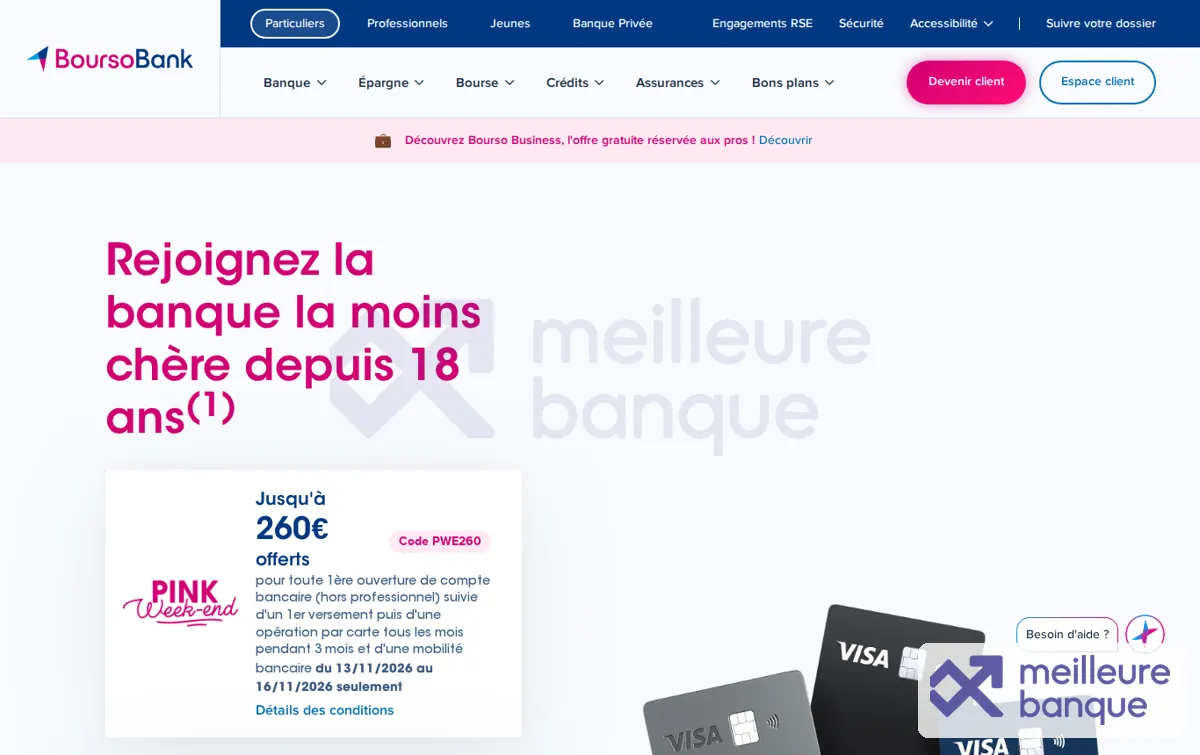
L’intérêt principal tient à la séparation nette entre les finances privées et celles de l’activité, sans payer le prix d’une banque de réseau. Pour un dirigeant déjà client particulier, l’ergonomie est familière : les services bancaires du quotidien (gestion de la carte, opposition, plafonds, virements) se pilotent de la même manière côté personnel et côté entreprise.
Autour de ce socle, BoursoBank greffe deux briques réservées à ses clients Bourso Business : une solution d’encaissement opérée avec Stancer et un placement de trésorerie, le Compte à terme Business. Elles sont détaillées plus bas, car elles pèsent dans la décision.
Formes juridiques éligibles au compte pro Boursorama
C’est le premier filtre, et il élimine beaucoup de candidats. L’aide en ligne de BoursoBank indique que Bourso Business est réservé aux entreprises individuelles et aux sociétés à associé unique, dites unipersonnelles.
| Statut de l’entreprise | Accès à Bourso Business |
|---|---|
| Entreprise individuelle (EI), y compris micro-entreprise | Oui |
| EURL (SARL à associé unique) | Oui |
| SASU (SAS à associé unique) | Oui |
| SARL ou SAS avec au moins deux associés | Non |
| SCI, association, société civile | Non, hors périmètre de l’offre |
La liste officielle publiée dans l’aide en ligne fait foi, notamment pour les variantes moins courantes de sociétés unipersonnelles (exercice libéral, par exemple). Le point à garder en tête : l’éligibilité dépend du nombre d’associés à un instant donné, pas seulement de la forme juridique de départ.
Tarif Bourso Business : les facteurs qui font varier la facture
BoursoBank publie le tarif de l’offre dans une question dédiée de son aide en ligne et dans sa brochure tarifaire professionnelle. Nous ne recopions pas de montant ici : la grille peut évoluer et seule la version en vigueur le jour de la souscription engage la banque. Ce qui compte pour comparer, c’est le coût réel selon votre usage, qui dépend de plusieurs postes :
- la cotisation de l’offre elle-même et les éventuelles conditions qui la modulent ;
- les opérations hors zone euro : paiements en devises, virements internationaux, retraits à l’étranger ;
- les retraits et paiements au-delà des plafonds standards ;
- les incidents : rejet de prélèvement, opposition, compte débiteur ;
- les commissions prélevées sur chaque encaissement par carte si vous utilisez la solution Stancer.
Un auto-entrepreneur qui facture quelques clients par virement paiera surtout la cotisation de base. Une boutique qui encaisse des dizaines de paiements par carte chaque jour doit, elle, raisonner en commissions. Pour savoir quelles lignes d’une grille méritent d’être discutées ou contournées, notre analyse de ce qui se négocie réellement dans les frais bancaires donne une méthode transposable à un compte professionnel. Le mode de débit de la carte joue aussi sur la trésorerie : les arguments pour arbitrer entre débit immédiat et débit différé valent autant pour une entreprise que pour un particulier.
Ouvrir un compte pro BoursoBank : étapes et premier versement
La souscription se fait en ligne, en une seule session si les justificatifs sont prêts :
- vérifier que la structure figure parmi les formes juridiques acceptées ;
- réunir les pièces : identité du dirigeant, justificatif de domicile, preuve d’immatriculation de l’entreprise (extrait Kbis ou avis de situation au répertoire Sirene) et, pour une société, les statuts ;
- remplir le formulaire et transmettre les documents numérisés ;
- effectuer le versement initial, réalisé par carte bancaire émise par une banque française selon l’aide en ligne ;
- attendre la validation du dossier, puis activer la carte reçue par courrier.
Un dossier incomplet ou une adresse de siège qui ne correspond pas aux justificatifs est la cause la plus courante de retard. Si vous quittez une banque traditionnelle, l’enchaînement à respecter (ouvrir, transférer les prélèvements et les virements récurrents, clôturer l’ancien compte en dernier) suit la même logique que celle décrite dans notre guide pour changer de banque étape par étape.
Compte personnel et espace Bourso Business : deux comptes distincts
Un compte particulier BoursoBank ne se convertit pas en compte professionnel : Bourso Business est un contrat à part, ouvert au nom de l’entreprise ou de l’entrepreneur individuel. Le client qui détient les deux bascule de son espace personnel à son espace professionnel depuis son accès en ligne, sans changer de banque. Cette proximité est pratique, à condition de ne pas mélanger les flux : une dépense privée réglée avec la carte pro reste une source de complications comptables.
Encaissement Stancer et Compte à terme Business : les services pour les pros
Encaisser ses clients avec Stancer
À lire aussi
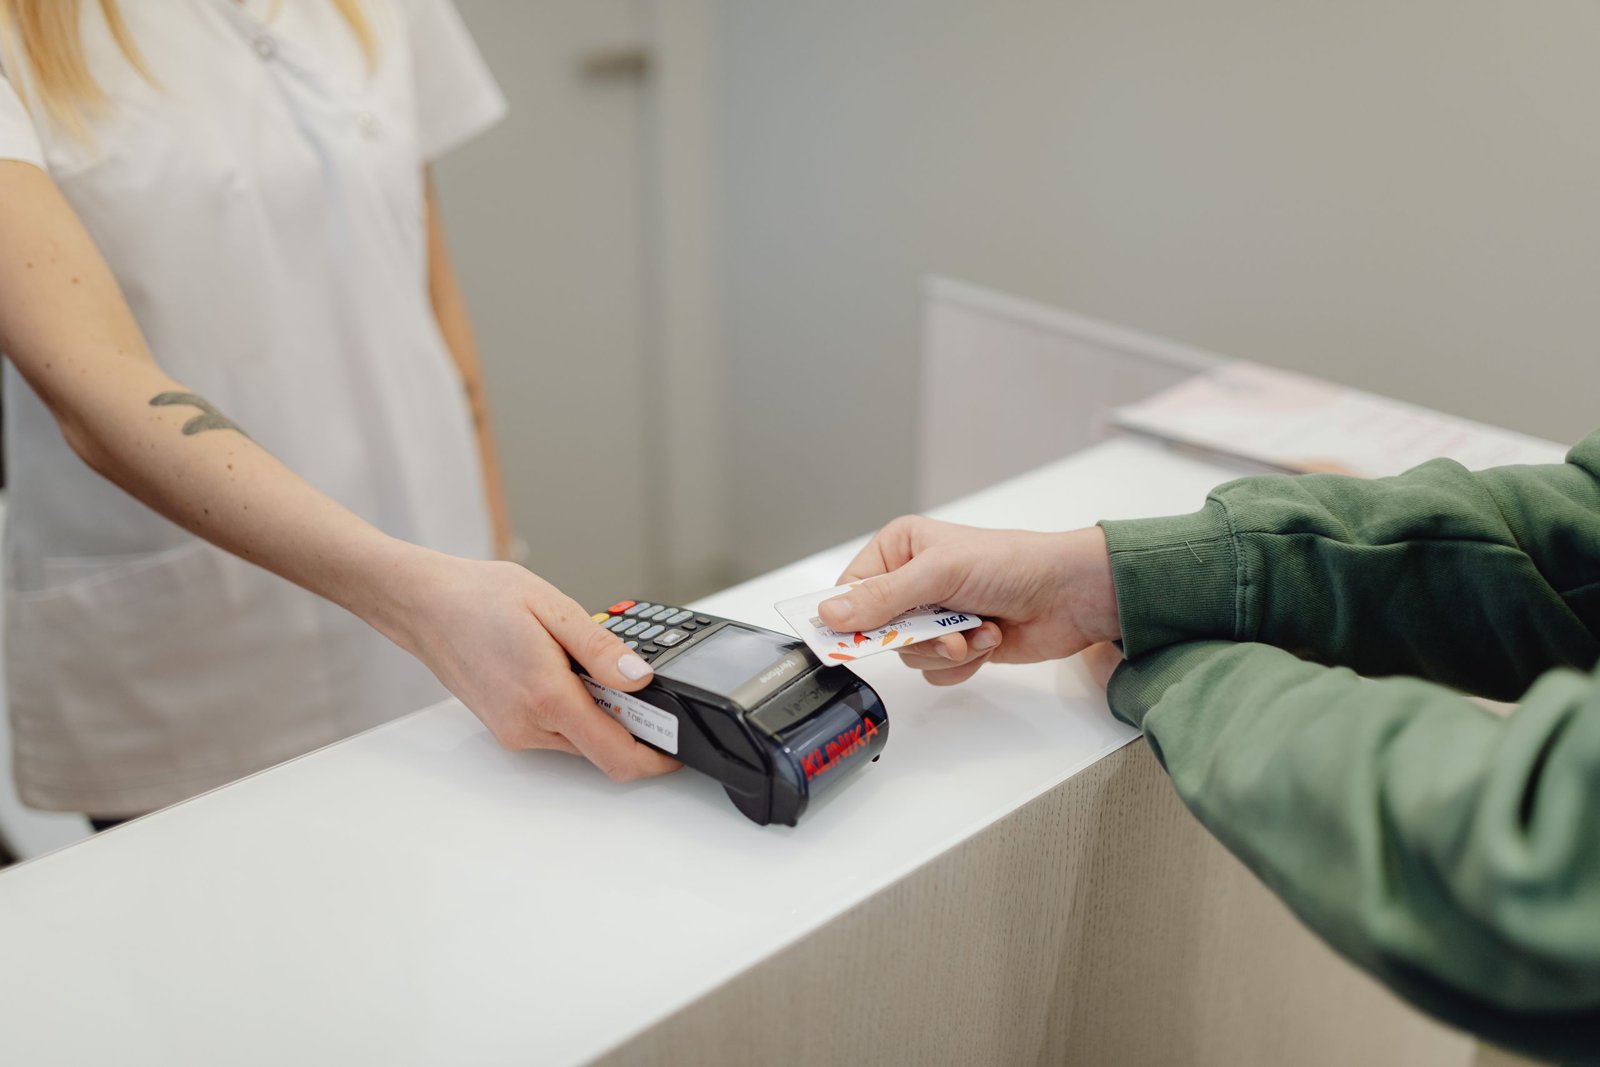
BoursoBank s’est associée à Stancer pour proposer aux seuls clients Bourso Business un terminal de paiement mobile, annoncé comme gratuit sous conditions, et des moyens d’encaissement à distance. Le terminal lui-même ne coûte donc pas forcément, mais chaque transaction supporte une commission. Avant de l’adopter, il faut comparer ce taux à celui des autres solutions du marché en partant de votre panier moyen et du volume mensuel encaissé : sur de petits montants répétés, quelques dixièmes de point font une vraie différence en fin d’année.
Placer sa trésorerie sur le Compte à terme Business
Le Compte à terme Business est un placement d’épargne sécurisé, souscrit en ligne : l’entreprise bloque une somme pour une durée choisie à l’avance, à un taux fixé dès l’ouverture. Il sert à rémunérer une trésorerie qui dort, par exemple une provision pour impôts ou une réserve de sécurité. La contrepartie est la disponibilité : une sortie avant l’échéance réduit en général la rémunération, selon les conditions du contrat. Ne placez donc que les sommes dont l’activité n’aura pas besoin pendant la durée retenue.
BoursoBank développe aussi une gamme patrimoniale, avec une offre de banque privée et des produits structurés. Ces solutions concernent le dirigeant à titre personnel et non la trésorerie de son entreprise : elles relèvent d’une autre logique de risque que le compte à terme.
Avis sur le compte pro Boursorama : points forts et limites
| Points forts | Limites |
|---|---|
| Coût de détention bas par rapport aux offres pro des banques à réseau | Réservé aux structures à associé unique : SAS et SARL pluripersonnelles exclues |
| Banque agréée, adossée au groupe Société Générale | Aucune agence ni conseiller professionnel attitré |
| Un seul accès pour gérer comptes personnel et professionnel | Dépôt d’espèces peu adapté au fonctionnement d’une banque sans guichet |
| Encaissement par carte intégré grâce à Stancer | Financements professionnels (prêt, découvert) moins accessibles qu’en banque de réseau |
| Compte à terme pour rémunérer la trésorerie excédentaire | Outils de gestion (facturation, notes de frais) moins poussés que chez les néobanques spécialisées |
Notre lecture : Bourso Business est une offre honnête et économique pour un indépendant autonome, dont les besoins tiennent dans un compte courant, une carte et des virements. Sa faiblesse n’est pas la qualité du service, mais l’étroitesse de sa cible : dès que l’entreprise grandit, s’associe ou a besoin d’accompagnement, le compte montre ses bornes.
Les erreurs à éviter avant de choisir Bourso Business
- Ignorer l’arrivée d’un associé. Une SASU qui ouvre son capital à un second actionnaire sort du périmètre de l’offre et devra changer de banque au pire moment, en pleine levée ou réorganisation.
- Sous-estimer la place des espèces. Un commerçant ou un artisan payé en liquide doit vérifier, avant de signer, comment il pourra déposer ses recettes.
- Comparer uniquement la cotisation. Les commissions d’encaissement et les frais en devises peuvent dépasser de loin l’abonnement.
- Compter sur un crédit futur. Si un prêt d’équipement est déjà envisagé, mieux vaut sonder la banque qui le financera avant d’y loger tous ses flux.
Alternatives à Bourso Business et profils à qui il convient
Le marché du compte professionnel se partage en trois familles, chacune avec sa logique. Les néobanques spécialisées dans les entreprises, comme Qonto ou Shine, acceptent les SAS et SARL à plusieurs associés et misent sur les outils de gestion (factures, justificatifs, accès multi-utilisateurs). Wise Business vise surtout les entreprises qui facturent ou paient en devises, grâce à des comptes multidevises. Les banques à réseau, dont la Société Générale elle-même avec son offre professionnelle, restent le recours naturel pour le dépôt d’espèces, le financement et la relation avec un conseiller. Le choix entre ces modèles reprend les arguments de notre comparatif entre banque en ligne et banque à agence, appliqués ici à une entreprise.
Bourso Business est un bon choix pour un micro-entrepreneur, un consultant, un développeur ou un freelance en EI, EURL ou SASU, qui facture par virement, paie par carte, voyage peu hors zone euro et cherche avant tout à réduire ses frais bancaires.
Il vaut mieux regarder ailleurs si la société compte plusieurs associés ou s’apprête à en accueillir, si une part notable du chiffre d’affaires arrive en espèces, si l’activité repose sur des flux internationaux réguliers ou si un financement bancaire est attendu à court terme.
Boursorama Pro, BoursoBank Pro et Bourso Business désignent-ils la même offre ?
Oui. Ce sont les noms successifs du compte professionnel de la banque, qui a elle-même changé de nom de Boursorama Banque à BoursoBank. Les conditions ont évolué au fil des versions, donc un avis ancien doit être recoupé avec la documentation actuelle.
Un micro-entrepreneur doit-il obligatoirement ouvrir un compte professionnel ?
La règle impose un compte bancaire dédié à l’activité lorsque le chiffre d’affaires dépasse 10 000 euros pendant deux années civiles consécutives. Ce compte doit être séparé du compte personnel, sans être nécessairement un compte étiqueté professionnel. Bourso Business répond à cette exigence tout en apportant des services pensés pour l’activité.
Comment déposer des espèces quand on est client Bourso Business ?
BoursoBank n’a pas de guichet, ce qui rend le dépôt de liquide moins simple qu’en banque de réseau. Les modalités éventuellement proposées sont décrites dans l’aide en ligne et doivent être vérifiées avant l’ouverture. Si les recettes en espèces sont fréquentes, une banque avec agences reste plus adaptée.
Que devient le compte si la SASU ou l’EURL accueille un deuxième associé ?
La société cesse alors de remplir la condition d’associé unique qui ouvre l’accès à Bourso Business. Il faut prévoir une banque compatible avec une structure pluripersonnelle et organiser le transfert des flux en amont de l’entrée au capital, plutôt que de le subir après coup.
L’auteur
Rédactrice spécialisée en banque de détail
Mon terrain sur ce site : Frais bancaires, comptes courants et mobilité bancaire.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5461 votes
Commentaires
Soyez le premier à réagir.
Pour continuer la lecture
Un doute sur votre budget ?
Écrivez-nous : nous répondons aux questions de méthode, de frais et de profils, avant comme après l’ouverture d’un compte.